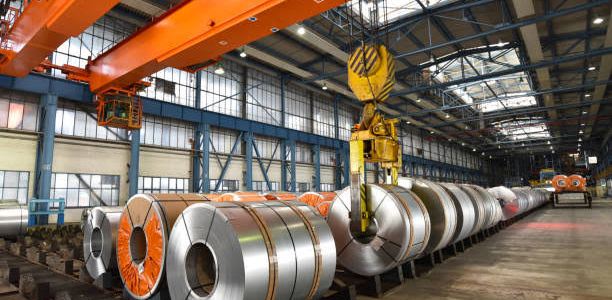
Con un volumen de producción constante que oscila entre 1.12 y 1.18 millones de toneladas anuales, San Luis Potosí se ha afianzado en el quinto lugar nacional dentro de la industria siderúrgica y metalmecánica.
De acuerdo con balances de la Cámara Nacional de la Industria del Hierro y del Acero (CANACERO) y datos de la Secretaría de Economía, la entidad solo es superada por polos siderúrgicos tradicionales como Coahuila, Nuevo León, Michoacán y el Estado de México.
En los últimos cinco años, el sector siderúrgico potosino registró un comportamiento caracterizado por el dinamismo de la industria automotriz del Bajío y la demanda de la construcción pesada:
2021 – 2022 (Fase de reactivación): Posterior a los cierres y restricciones de 2020, la producción rebotó hacia un rango de 1.05 a 1.10 millones de toneladas, impulsada por la demanda de varilla, alambrón y perfiles estructurales destinados a la obra pública y privada.
2023 – 2024 (Consolidación y pico operativo): El sector alcanzó picos de hasta 1.18 millones de toneladas, respaldado por el avance acelerado de proyectos industriales y cadenas de suministro locales.
2025 – 2026 (Estabilización en ~1.12 millones de toneladas): La producción se ha estabilizado en torno a 1.12 millones de toneladas anuales. El motor operativo del estado se concentra actualmente en la fundición eléctrica vía reciclaje de chatarra, así como en líneas de especialización de alto valor agregado, como la laminación de acero inoxidable y componentes tubulares automotrices.
A pesar de que el estado agrupa a más de 700 unidades económicas dentro del ecosistema metalmecánico y de transformación, la capacidad de producción pesada y de exportación se concentra en un grupo reducido de compañías tractoras:
Acero Inoxidable: Liderado por Outokumpu Mexinox, una de las plantas más relevantes de América Latina en la fabricación de bobinas y láminas de acero inoxidable.
Construcción y Fundición: Encabezado por Grupo Acerero, Aceros DM (DM Group), SUACERO y Aceros San Luis (Grupo SIMEC), enfocados en la producción de varilla, alambrón, palanquilla y malla electrosoldada.
Especialización Automotriz y Estructural: Firmas como PEASA (tubulares de alta precisión), EJOT ATF y Arco Metal, orientadas a proveer directamente a las armadoras y de primer nivel (Tier 1) instaladas en la región.
El sostenimiento del quinto puesto nacional consolida a la industria siderúrgica como un pilar en la atracción de valor agregado para el estado, manteniéndose como un termómetro clave del ritmo industrial y de infraestructura en el centro del país.

